La filière biogaz française ne relève pas de la seule politique énergétique. Elle croise la valorisation des biodéchets, l’empreinte environnementale de l’élevage, le potentiel agronomique des effluents et la diversification des revenus agricoles. Cette pluralité d’objectifs explique à la fois son soutien politique et sa complexité.
La dynamique était réelle : plus de 50 installations mises en service en 2014, environ 12 MWe. Les sites à la ferme et territoriaux représentaient fin 2014 environ 52 % des sites installés pour 20 % des capacités, et traitaient la nature d’intrants qui constitue l’essentiel du gisement restant, l’ADEME estimant que 90 % des 56 TWh mobilisables proviendront du secteur agricole.
Un écart quasi systématique entre business plan et réalité
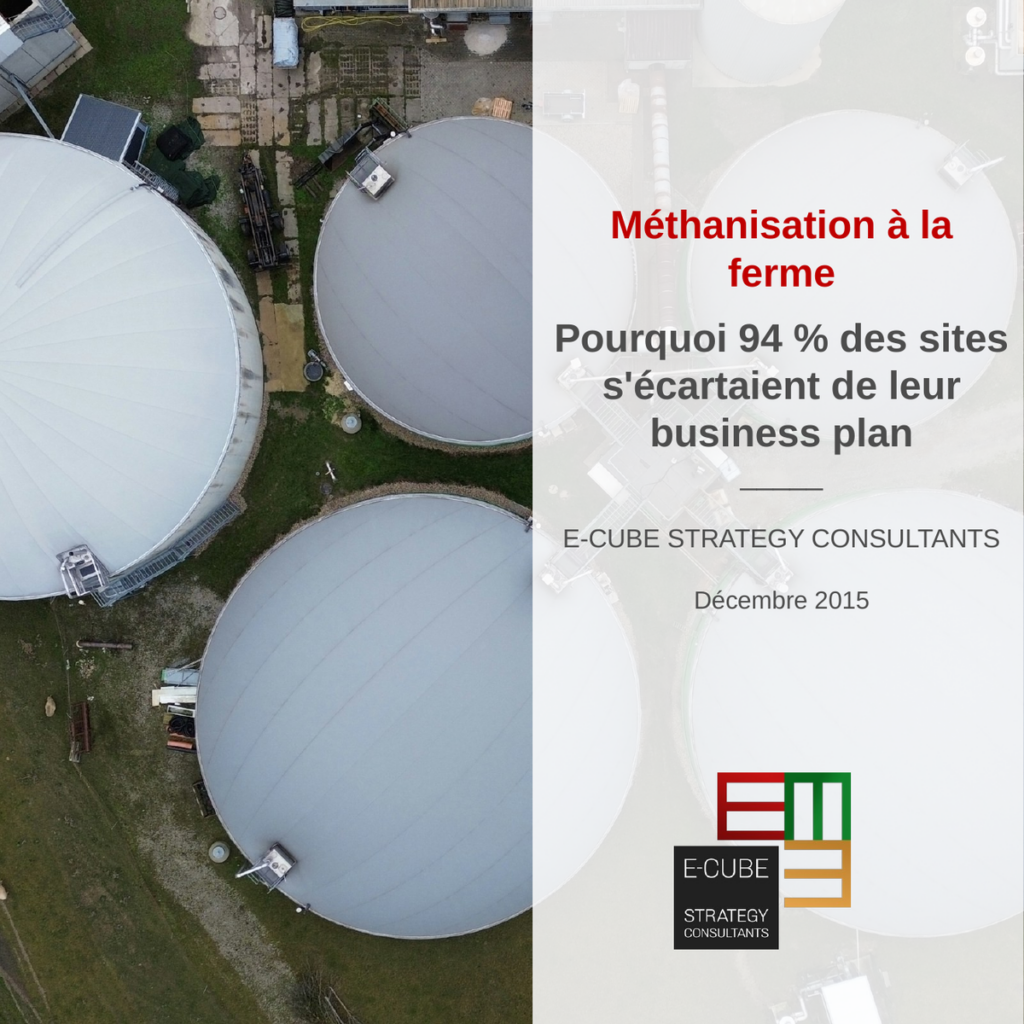
Notre état des lieux, mené sur 54 sites pour le compte de l’ATEE, des fédérations agricoles, de GRTgaz, GRDF, Engie et du Crédit Agricole, aboutit à un constat sans ambiguïté : 94 % des sites interrogés connaissaient des écarts par rapport à leur prévisionnel. Ces écarts touchent toutes les tailles, toutes les anciennetés et toutes les natures d’intrants. Les sites récents ne s’en sortaient pas mieux que les anciens.
91 % des sites présentaient des écarts de CAPEX, de l’ordre de 5 % en moyenne, concentrés sur le stockage et le process de méthanisation : prétraitement de la matière entrante, mise en conformité ICPE, hygiénisation pour diversifier l’approvisionnement. Pour les grandes installations, le traitement du digestat constituait le deuxième poste de surcoût.
83 % des sites présentaient des écarts d’OPEX, avec un impact plus lourd sur la rentabilité puisque les pannes ajoutent aux coûts de réparation une perte de recettes. Le panel fonctionnait en moyenne 7 200 heures par an. Les postes dominants étaient le remplacement de pièces sur le process, pompes et agitateurs, dans la moitié des sites, puis les interventions sur le moteur de cogénération.
Un référentiel technologique importé, et mal adapté
La cause principale tient à un modèle de conception souvent calqué sur le schéma allemand, construit autour d’un intrant homogène et très méthanogène, le maïs, avec peu d’indésirables. Le modèle français, fondé sur les déchets, produit une hétérogénéité que ce référentiel n’anticipe pas : équipements périphériques absents des CAPEX, usure et casses absentes des OPEX de maintenance.
S’y ajoutent des défauts de structuration : compétence hétérogène des bureaux d’études, contrats non normalisés et absence de SAV chez certains constructeurs, mise en concurrence peu systématique côté porteurs de projet, maintenance préventive présente sur seulement 20 % des sites. Des facteurs externes ont aggravé le tableau, notamment la concurrence frontalière sur les intrants les plus méthanogènes et l’affaiblissement des constructeurs allemands, laissant certains projets sans interlocuteur.
Une filière fragilisée par un cercle vicieux
La conséquence est un ralentissement du rythme de développement, entretenu par le durcissement des conditions bancaires, en particulier sur les projets territoriaux. Le risque est double : perte de savoir-faire chez des développeurs montés en compétence, et persistance de pratiques de sous-évaluation des coûts destinées à faire passer les projets, qui reportent la difficulté financière à plus tard.
Ces constats, établis sur la cogénération, valent largement pour l’injection de biométhane : le cœur de process est commun, tout comme les enjeux d’approvisionnement et de gestion du digestat.
Deux chantiers d’optimisation
- CAPEX : faire converger la conception vers un nombre limité de schémas adaptés à la méthanisation française, condition d’une standardisation qui ne portera ses fruits que si les volumes suivent, et généraliser la mise en concurrence des prestataires.
- OPEX : améliorer la conception pour limiter l’usure prématurée, recourir à des contrats de maintenance préventive mis en concurrence, et atteindre une masse critique de parc permettant un SAV local et des stocks de pièces.
La condition préalable reste la même : bâtir les politiques de soutien sur les coûts réels du modèle français, et non sur un référentiel importé.
Pour aller plus loin, téléchargez notre analyse complète ci-dessous ou contactez nos experts.