Depuis les premières ventes de véhicules électriques modernes en 2010, les constructeurs cherchent à réduire l’écart de compétitivité avec le thermique. La batterie concentrant le surcoût, les pistes explorées portent sur ses usages au-delà de la seule traction. Deux sources de valeur étaient étudiées depuis six ans, et notre analyse les départage nettement.
Le V2G et le V2H ne constitueront pas un marché significatif
Le principe consiste à utiliser la batterie du véhicule pour alimenter une maison ou directement le réseau. Plusieurs constructeurs, Nissan en premier lieu, ont lancé des pilotes.
Seule la solution Leaf-to-home développée par Nissan et Nichicon dépassait réellement l’expérimentation, avec environ 3 000 ventes cumulées depuis son lancement en juin 2012. Partout ailleurs, le sujet restait largement expérimental.
Deux obstacles se cumulent. Le premier est le coût : plusieurs milliers d’euros par véhicule, 4 000 € pour la borne bidirectionnelle de Nichicon hors subvention, et une estimation à 10 000 € pour le système V2G développé par Endesa et Enel avec Nissan, avec un objectif à moyen terme de 5 000 €.
Le second est structurel. Maximiser la valeur du système exige une disponibilité quasi permanente du véhicule au point de charge, ce qui entre en conflit direct avec son usage prioritaire, la mobilité. Il faut donc foisonner sur un grand nombre de véhicules, ce qui réduit d’autant la valeur accessible par véhicule. L’analyse économique montre par ailleurs que piloter la décharge apporte peu de valeur supplémentaire par rapport à une simple gestion intelligente de la charge.
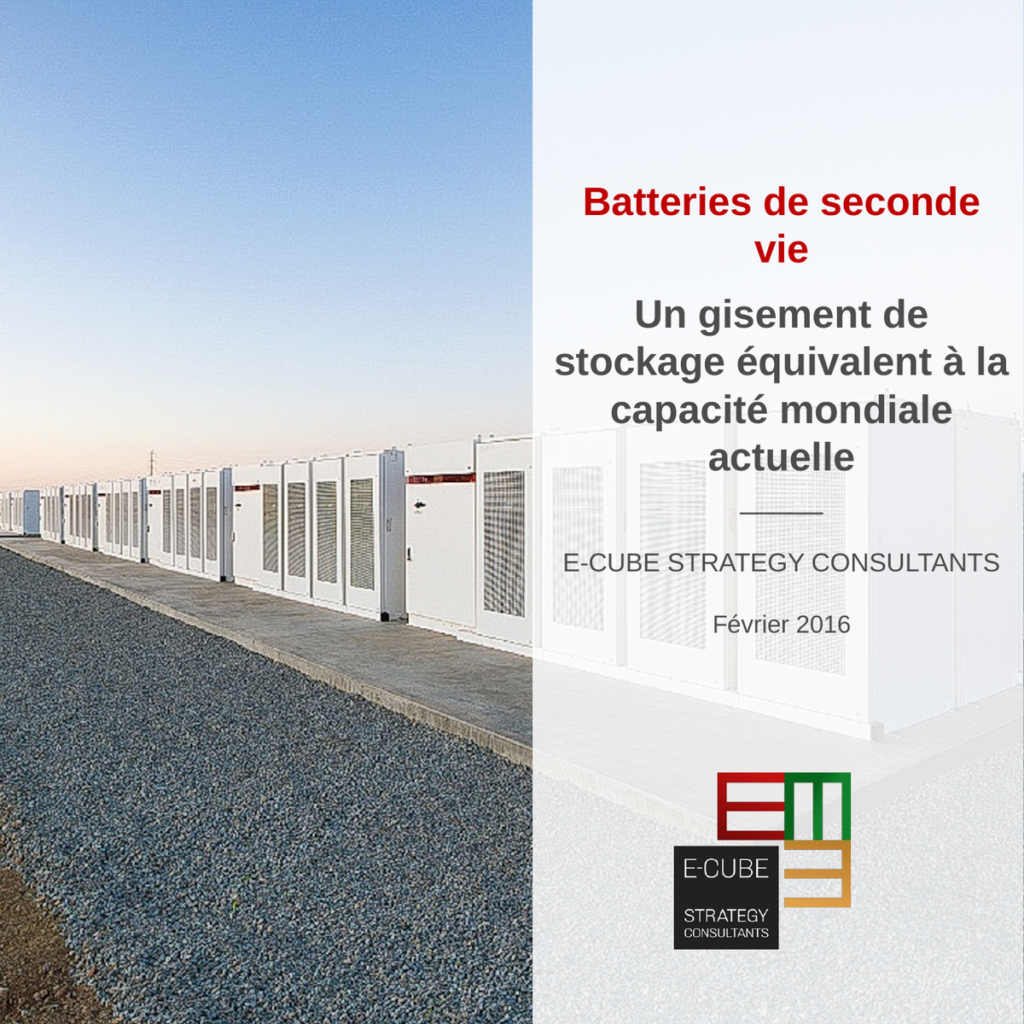
La seconde vie change d’échelle
La réutilisation des batteries pour du stockage stationnaire, une fois leurs performances devenues incompatibles avec la traction, présente un potentiel d’une tout autre nature.
En tenant compte des scénarios de développement du parc mondial de véhicules électriques et hybrides rechargeables, même si seule la moitié de la capacité disponible était réutilisée, la capacité cumulée à horizon dix ans serait du même ordre de grandeur que l’ensemble de la capacité de stockage électrique installée dans le monde, soit environ 140 GW, aujourd’hui principalement du pompage hydraulique.
L’incertitude économique reste réelle, mais les travaux de recherche convergent : dans des conditions favorables, le reconditionnement pourrait s’effectuer pour un coût complet nettement inférieur à 100 $/kWh, ce qui rend envisageable une compétitivité face aux batteries neuves, prix de rachat de la batterie en fin de première vie inclus.
Le recyclage ne constitue pas une alternative concurrente. Compte tenu du bilan coût-revenu d’une batterie lithium-ion, il représente encore un coût net pour l’entité qui en est responsable, aujourd’hui le constructeur, et cette situation devait perdurer à moyen terme.
Une filière qui se structure par les partenariats
Le regain d’intérêt était net : en quelques mois, la majorité des grands constructeurs, Nissan, Renault, BMW, Mitsubishi, PSA, Daimler, GMC, Toyota, avaient noué des partenariats stratégiques ou créé des coentreprises avec des acteurs tiers.
Les intérêts diffèrent selon la position dans la chaîne de valeur. Les fabricants de batteries détiennent le savoir-faire de conception et apparaissent les mieux placés techniquement pour le reconditionnement. Les constructeurs automobiles ont un intérêt direct à développer ce marché, puisqu’il augmente la valeur résiduelle de la batterie et réduit donc le prix initial du véhicule, tout en offrant une réponse à l’impact du VE sur les réseaux. Viennent ensuite tous ceux qui cherchent un accès à des capacités de stockage compétitives : énergéticiens, développeurs renouvelables, fournisseurs de solutions de back-up, acteurs du BTP, sans oublier les entreprises de collecte et de recyclage.
C’est par ces partenariats stratégiques, coentreprises de commercialisation, accords de R&D, démonstrateurs conjoints, que se joue la structuration de la filière.
Pour aller plus loin, téléchargez notre analyse complète ci-dessous ou contactez nos experts.