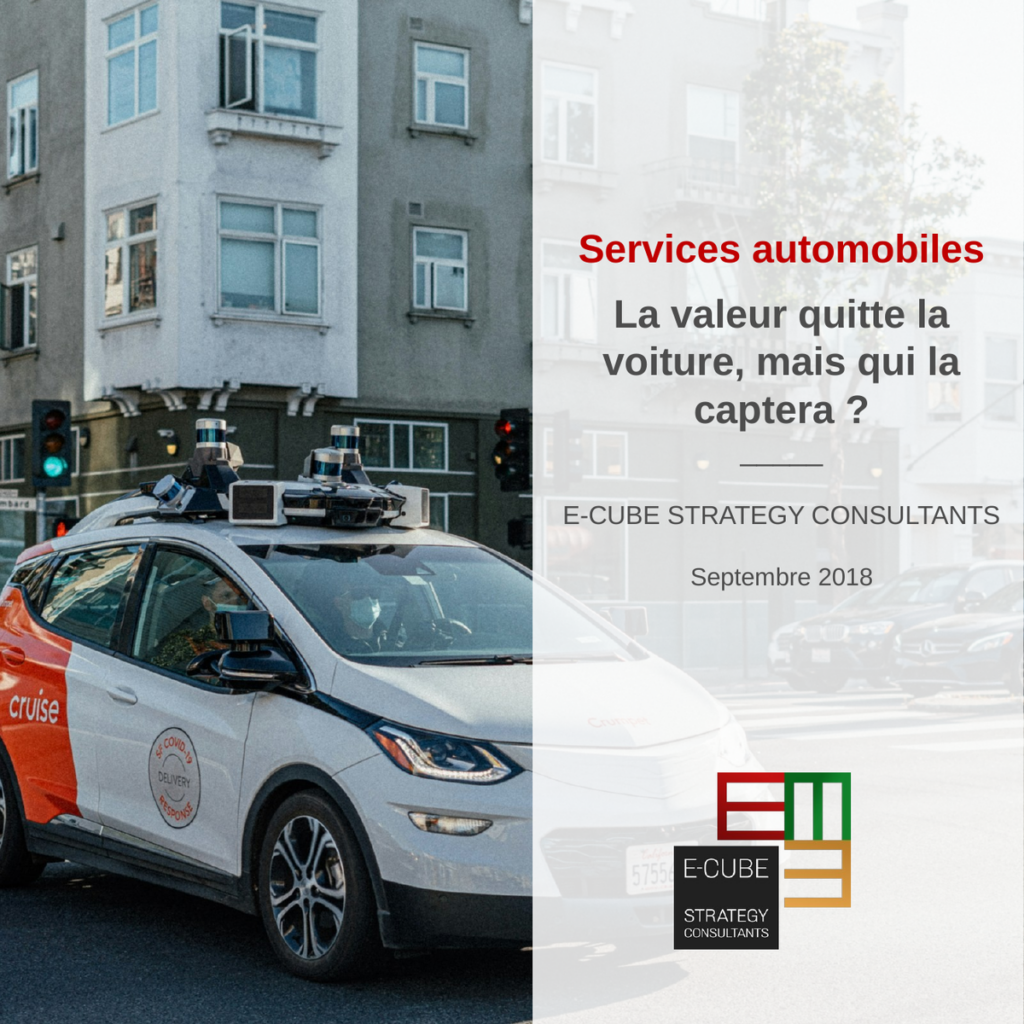
Les revenus du secteur automobile se déplacent de la voiture elle-même vers un écosystème de services. Au-delà des services de mobilité, autopartage ou covoiturage, l’offre s’enrichit sur toute l’expérience client : la vente avec le leasing et les formules à l’usage, l’expérience à bord, et l’entretien avec la maintenance prédictive ou l’assistance à la demande.
Pour comprendre comment les acteurs perçoivent ce basculement, nous avons interrogé 50 acteurs du secteur en Europe, en Chine et au Brésil : constructeurs, équipementiers, assureurs, sociétés d’assistance, automobile-clubs, gestionnaires de flottes, start-ups, spécialistes de la télématique et acteurs du numérique.
Trois ruptures simultanées
- Le véhicule connecté, combinant multiplication des capteurs et connexion au cloud. Environ 420 millions de véhicules connectés étaient attendus dans le monde en 2020. Les constructeurs intègrent la connectivité d’origine, les télématiciens équipent l’après-vente via des boîtiers OBD.
- Le véhicule électrique, dont les taux de pénétration restent faibles à court terme, environ 1 % du parc mondial en 2020 et moins de 5 % en 2025, mais dont les ventes s’envolent. Il agit comme facilitateur de la conduite autonome et des services de mobilité, modifie l’équilibre entre CAPEX et OPEX pour le propriétaire et crée de nouveaux besoins de recharge.
- Le Mobility as a Service, qui déplace la consommation de la possession vers l’usage. L’autopartage devait passer de 6,5 millions d’utilisateurs à 26 millions en 2020 dans le monde. En France, leasing et location longue durée représentaient déjà 29 % des ventes en 2017, contre 8 % en 2010.
Ces trois ruptures se renforcent mutuellement, d’où l’acronyme ACES pour une mobilité autonome, connectée, électrique et partagée. Nous avons exclu l’autonome du périmètre, son émergence nous paraissant décalée de quelques années par rapport aux trois autres.
Le connecté ouvre des services que peu de clients veulent payer
Quatre domaines de valeur ressortent des entretiens, avec des consentements à payer très inégaux.
La sécurité est le domaine où le client paie volontiers : récupération de véhicule volé et ralentissement à distance sont perçus comme essentiels, particulièrement dans les pays à fort taux de vol. Le déploiement obligatoire de l’eCall dans l’Union européenne depuis avril 2018 est d’ailleurs perçu par les prestataires comme un accès client direct, chacun cherchant à rediriger le flux d’appels vers son propre réseau de partenaires.
La maintenance concentre le potentiel de valeur à moyen terme. Les services connectés actuels restent basiques, diagnostic à distance, rappels d’entretien, prise de rendez-vous, et servent surtout la fidélisation. La maintenance prédictive constitue en revanche une vraie rupture : elle réduit les pannes et les coûts, et menace directement les sociétés d’assistance tout en durcissant la concurrence entre constructeurs et réseaux de réparation indépendants. Elle s’articule particulièrement bien avec les offres de voiture comme service, où le constructeur porte le risque de maintenance contre un abonnement mensuel.
L’assurance à l’usage a échoué jusqu’ici, avec des taux de pénétration sous 5 % dans la plupart des pays. Deux raisons : les clients refusent de payer pour un boîtier qui surveille leur conduite, et le passage à un paiement à l’usage réduit généralement les primes, donc détruit de la valeur pour l’assureur. Elle pourrait toutefois se développer avec l’essor des services de mobilité et le partage des coûts de connectivité avec d’autres fonctions.
L’expérience de conduite, enfin, est déjà une commodité. Trafic, météo, navigation, infotainment sont fournis par le smartphone, souvent préféré aux systèmes embarqués jugés moins agiles, ce qui explique la pénétration croissante d’Android Auto et d’Apple CarPlay. Le consentement à payer y est très faible.
L’accès à la donnée est le vrai champ de bataille
Les constructeurs disposent d’un avantage naturel : ils recueillent le consentement client et accèdent aux données temps réel et historiques. Certains ont tenté de rendre cet accès exclusif, notamment en fermant le port OBD aux tiers pendant la conduite, provoquant une bataille juridique à Bruxelles avec les réparateurs indépendants.
Le cadre européen penche aujourd’hui en faveur des acteurs de l’après-vente, mais les obligations de partage restent vagues, et l’accès à la donnée demeure le principal facteur d’incertitude pour la plupart des acteurs interrogés. Fait notable, certains constructeurs anticipent l’intervention réglementaire et admettent que ce marché devra être partagé.
Pour aller plus loin, téléchargez notre analyse complète ci-dessous ou contactez nos experts.